Soins spécialisés : le devis et le secteur du médecin pèsent autant que la mutuelle
Publié par : Éléonore Chassagne-Leroux — Rédactrice spécialisée en santé
Une consultation spécialisée peut entraîner un reste à charge important, même avec une complémentaire santé. Avant le rendez-vous, vérifiez le parcours de soins, le secteur du praticien et les garanties prévues pour l’acte. Une couverture renforcée ne rembourse pas forcément tous les frais.
Avant de réserver, vérifier l’orientation et le secteur
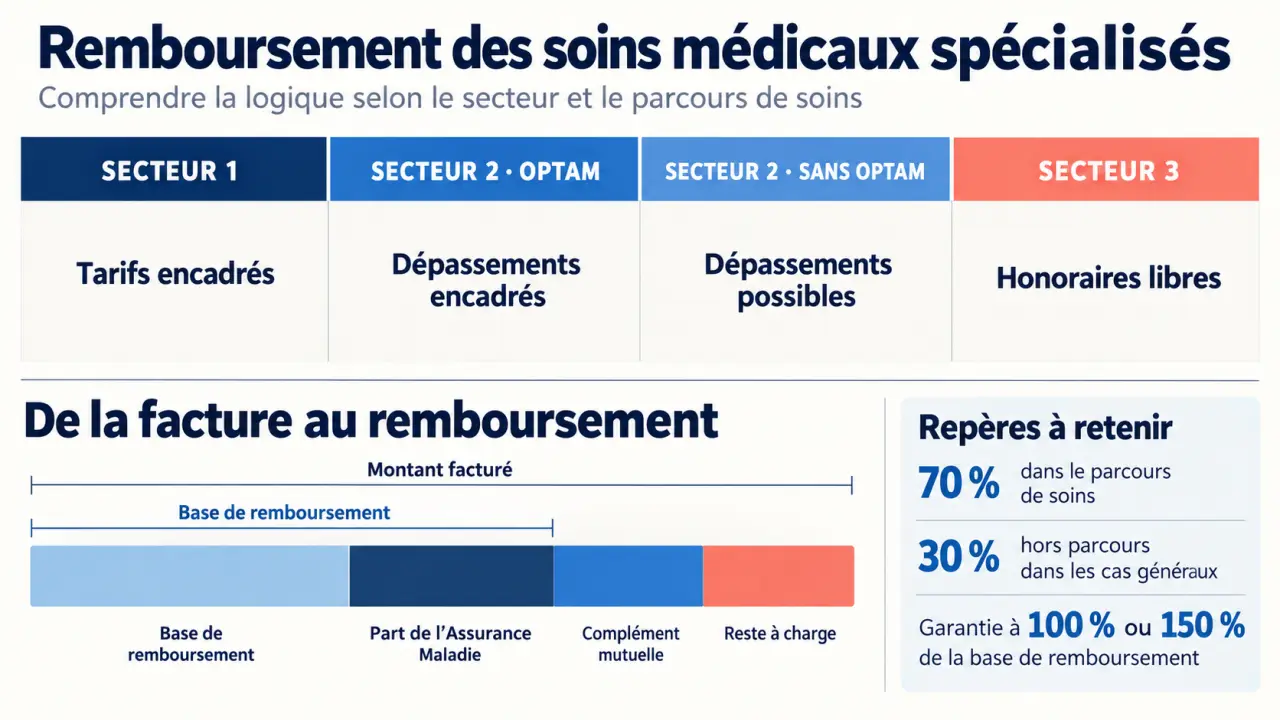
Déclarer un médecin traitant et suivre son orientation vers un spécialiste permet généralement de bénéficier du remboursement prévu dans le parcours de soins coordonnés. Pour certaines consultations, l’Assurance Maladie rembourse 70 % de la base retenue, avant déduction de la participation forfaitaire. Hors parcours, ce taux peut être ramené à 30 %, sauf exceptions.
Certains spécialistes sont accessibles directement dans des situations définies, notamment en gynécologie ou en ophtalmologie. Cela ne signifie pas que toutes leurs consultations échappent aux règles du parcours. En cas de doute, vérifiez auprès du cabinet et conservez le courrier d’orientation.
Consultez l’annuaire santé d’Ameli pour connaître le secteur conventionné du médecin et vérifier s’il adhère à l’OPTAM, l’Option pratique tarifaire maîtrisée.
| Secteur | Honoraires | Point de vigilance |
|---|---|---|
| Secteur 1 | Tarifs conventionnels, sauf exceptions | Choix généralement favorable pour limiter les dépassements |
| Secteur 2 avec OPTAM | Dépassements encadrés par un engagement de maîtrise tarifaire | Vérifier le prix exact et la couverture complémentaire |
| Secteur 2 sans OPTAM | Honoraires libres avec tact et mesure | Remboursement des dépassements souvent moins favorable |
| Secteur 3 | Médecin non conventionné | Remboursement obligatoire très faible, sur un tarif d’autorité |
Calculer sur la base remboursable, pas sur la facture
Le tarif facturé est le prix demandé par le praticien. La base de remboursement est le montant de référence utilisé par l’Assurance Maladie. Ces deux sommes peuvent être très différentes. Le ticket modérateur correspond à la part de cette base non couverte par l’Assurance Maladie, hors participations et autres retenues.
La mutuelle peut couvrir le ticket modérateur et certains dépassements selon le contrat. Une garantie à 100 % de la base de remboursement ne signifie donc pas que la facture sera intégralement réglée : ce pourcentage désigne généralement le plafond cumulé de l’Assurance Maladie et de la complémentaire.
Prenons un exemple purement illustratif : pour une facture de 80 € et une base de 40 €, une garantie à 150 % permet une couverture totale théorique de 60 €, sous réserve des conditions contractuelles. Il reste alors 20 € à payer, auxquels peuvent s’ajouter les retenues non remboursables. La participation forfaitaire de 2 € sur une consultation reste notamment à la charge de l’assuré dans un contrat responsable, sauf exonération.
Pour comparer les contrats, partez des actes réellement nécessaires plutôt que du seul pourcentage affiché. Vous pouvez notamment consulter les conseils pour choisir sa mutuelle sur blog mutuelle santé.
Choisir une garantie adaptée à toute la chaîne de soins
Une consultation de cardiologie peut être suivie d’un examen technique. Une intervention peut aussi entraîner des honoraires distincts pour le chirurgien et l’anesthésiste. Vérifiez chaque ligne du tableau de garanties : les consultations, actes techniques, examens d’imagerie et frais d’hospitalisation ne bénéficient pas nécessairement du même niveau de couverture.
Renforcer une seule garantie ne couvre pas automatiquement les autres postes. Une bonne prise en charge des consultations ne suffit pas si l’examen prescrit ensuite est peu remboursé. Reconstituez le parcours prévisible avec le cabinet, puis demandez à la mutuelle d’estimer le remboursement de chaque étape. Vous éviterez ainsi d’oublier un frais associé au soin.
- Comparez les garanties pour les médecins adhérents à l’OPTAM et ceux qui ne le sont pas, car les contrats responsables peuvent prévoir des niveaux différents.
- Repérez les plafonds annuels, les exclusions et les délais de carence.
- Vérifiez les forfaits éventuels pour les actes non remboursés par l’Assurance Maladie.
- Comparez le supplément de cotisation au remboursement supplémentaire attendu sur l’année.
Une prise en charge à 100 % au titre d’une affection longue durée concerne les soins liés à cette affection et reste fondée sur les tarifs de l’Assurance Maladie. Elle ne supprime pas automatiquement les dépassements. Si vous changez de complémentaire, coordonnez les dates de couverture. La résiliation est possible après un an d’ancienneté pour les contrats concernés.
Obtenir une estimation écrite et sécuriser le paiement
Avant un acte coûteux, demandez un devis détaillé ou une information écrite sur les honoraires. Faites préciser les actes prévus, leur caractère remboursable et les frais annexes éventuels. Un acte hors nomenclature peut ne donner lieu à aucun remboursement obligatoire.
Transmettez le document à la mutuelle et demandez une estimation en euros du reste à charge. Vérifiez également si l’Assurance Maladie exige un accord préalable. Cette démarche est différente de l’accord de prise en charge délivré par la complémentaire.
Le tiers payant évite d’avancer la part couverte, mais ne supprime ni les dépassements ni les exclusions. Demandez s’il concerne la part obligatoire, la part complémentaire ou les deux. Les réseaux de soins peuvent aussi proposer des tarifs négociés, selon les professionnels et les prestations concernées.
Si vos ressources sont modestes, vérifiez si vous pouvez bénéficier de la Complémentaire santé solidaire et renseignez-vous auprès de la CPAM sur les aides financières individuelles. Le panier 100 % santé peut réduire certaines dépenses dentaires, optiques et auditives, mais ne couvre pas toutes les consultations spécialisées.
Enfin, comparez les factures avec les décomptes Ameli et ceux de votre mutuelle. Si un remboursement manque, vérifiez la télétransmission et les justificatifs avant de demander une correction. Anticiper les frais et contrôler les décomptes aide à repérer un remboursement dû qui n’aurait pas été versé.
Articles qui pourraient vous intéresser :
 Aliment riche en tryptophane : 4 mg/kg par jour pour réguler votre sérotonine
 Danger des plaques à induction : réalité scientifique et distances de sécurité
 Repas du soir minceur : l’assiette qui rassasie sans alourdir la nuit
 Piqûre d’acarien ou allergie, punaise de lit ou gale : quels signes font la différence ?